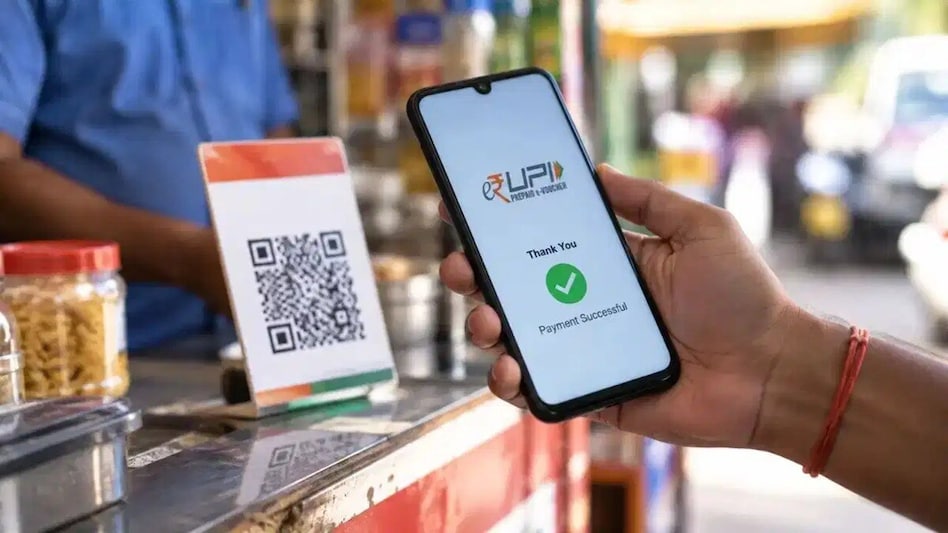
ડિજિટલ પેમેન્ટ ઇન્ડસ્ટ્રીમાં હજુ સુધી પૂર્ણ તૈયારીઓ થઈ શકી નથી. 15 ઓક્ટોબર, 2026થી ₹2,000થી વધુ રકમના કેટલાક વિશિષ્ટ UPI ટ્રાન્ઝેક્શન પર 0.4 ટકા MDR લાગૂ કરવાનું આયોજન કરવામાં આવ્યું છે.
આ દરમિયાન, દેશના અગ્રણી મર્ચન્ટ સંગઠનો, ફિનટેક સ્ટાટર્અપ્સ અને પેમેન્ટ પ્રોસેસિંગ કંપનીઓએ આ નવા ચાર્જિસને જાન્યુઆરી 2027 સુધી મુલતવી રાખવાની સત્તાવાર માગ કરી છે. સુત્રોના જણાવ્યા મુજબ આ માગ NPCI અને નાણા મંત્રાલય સુધી પહોંચી ચૂકી છે અને આગામી બે દિવસમાં આ અંગે મોટો નિર્ણય લેવાઈ શકે છે.
કેટલો MDR ચાર્જ ચૂકવવો પડશે? આંકડાકીય ગણતરી અને જટિલતા
અગાઉ UPI સ્ટીયરિંગ કમિટી દ્વારા ₹2,000થી વધુના નિશ્ચિત મર્ચન્ટ લેવડદેવડ પર 0.4 ટકા એટલે કે 40 બેસિસ પોઈન્ટ્સ MDR નક્કી કરવામાં આવ્યો હતો. સરળ શબ્દોમાં સમજીએ તો, MDR એ એવો ચાર્જ છે જે ડિજિટલ ટ્રાન્ઝેક્શનની પ્રક્રિયા પૂરી કરવા માટે વેપારીઓ દ્વારા બેંકો અને પેમેન્ટ ગેટ-વે કંપનીઓને ચૂકવવામાં આવે છે.
દાખલા તરીકે, ₹2,000ના ટ્રાન્ઝેક્શન પર 0.4% મુજબ 8થી 10 હજારના ટ્રાન્ઝેક્શન પર ₹40નો સર્વિસ ચાર્જ બને છે. જોકે, આ ચાર્જ કઈ કેટેગરીના ટ્રાન્ઝેક્શન પર લાગશે અને કઈ જગ્યાએ મુક્તિ મળશે તેને લઈને પેમેન્ટ કંપનીઓ વચ્ચે ભારે અસ્પષ્ટતા પ્રવર્તી રહી છે.
જાન્યુઆરી 2027 સુધી ડેડલાઇન લંબાવવાની વેપારીઓની માગ
પેમેન્ટ ઇન્ડસ્ટ્રીનું કહેવું છે કે, UPIમાં ડેબિટ કે ક્રેડિટ કાર્ડ પેમેન્ટની જેમ એકસમાન ફી સ્ટ્રક્ચર નથી. યુટિલિટી બિલ, લોનના હપ્તા (EMI) અને કેપિટલ માર્કેટ (શેરબજાર) સાથે જોડાયેલા ટ્રાન્ઝેક્શન માટે અલગ-અલગ દર અને નીતિઓ નક્કી કરવામાં આવી છે.
આ અલગ-અલગ શ્રેણીઓ અને તેના જટિલ નિયમો અંગે વેપારીઓ અને ફિનટેક કંપનીઓમાં મોટો ભ્રમ છે. આ જ કારણસર દેશના મોટાભાગના મર્ચન્ટ એસોસિએશનો ઈચ્છે છે કે, આ નવી સિસ્ટમનો અમલ કરતા પહેલા ટેકનોલોજીકલ તૈયારીઓ અને સ્પષ્ટ માર્ગદર્શિકા માટે વધારાનો સમય આપવામાં આવે.
તહેવારોની સીઝનમાં વેપારીઓ અને ગ્રાહકો પર વધારાના બોજની ચિંતા
15 ઓક્ટોબરથી આ નવો નિયમ લાગુ કરવાની તારીખ એવા સમયે આવી રહી છે જ્યારે સમગ્ર દેશમાં નવરાત્રી અને દિવાળીની તહેવારી ખરીદીનો ધમધમાટ શરૂ થઈ ચૂક્યો છે. પેમેન્ટ સેક્ટરના અગ્રણીઓએ NPCIને રજૂઆત કરી છે કે, તહેવારોની સીઝન પૂર્ણ થાય ત્યાં સુધી MDR અમલીકરણ સ્થગિત રાખવામાં આવે.
વેપારીઓને ડર છે કે, મોંઘવારીના વર્તમાન વાતાવરણમાં વેપાર ખર્ચ વધવાથી તેમની પ્રોફિટ માર્જિન પર માઠી અસર પડશે. આ ઉપરાંત એવી પણ આશંકા વ્યક્ત કરાઈ રહી છે કે, કેટલાક નાના-મોટા વેપારીઓ આ MDRનો વધારાનો બોજ અપ્રત્યક્ષ રીતે ગ્રાહકો પર નાખવાનો પ્રયાસ કરી શકે છે.
UPI અને કાર્ડ પેમેન્ટ વચ્ચેનો મુખ્ય તફાવત અને લોન રીપેમેન્ટની જટિલતા
કાર્ડ પેમેન્ટ સિસ્ટમમાં દરેક મર્ચન્ટની એક ચોક્કસ કેટેગરી (MCC) નક્કી હોય છે, જેના આધારે નેટવર્ક કંપનીઓ ટ્રાન્ઝેક્શન પ્રોસેસ કરે છે પરંતુ, UPIમાં સ્થિતિ તદ્દન અલગ છે. અહીં લોનની ચુકવણી કે કેપિટલ માર્કેટ ટ્રાન્ઝેક્શન જેવા ચૂકવણાં થાય છે જે કાર્ડથી શક્ય નથી.
લોનની માસિક કપ્તા (મ્યુઝ્યુઅલ/મેન્યુઅલ EMI)માં જો ઓટો-ડેબિટ નિષ્ફળ જાય અને ગ્રાહક મેન્યુઅલી યુપીઆઈથી પેમેન્ટ કરે તો તેને ફાઇનાન્શિયલ સર્વિસ માનીને 0.4% MDR લગાડવો કે 5 રુપિયાની ફ્લેટ ફી રાખવી તે અંગે બેંકો અને ગેટ-વે કંપનીઓ વચ્ચે મતભેદ ચાલી રહ્યા છે.
 Follow Us On Google News
 Follow Us On WhatsApp
 Follow Us On facebook
