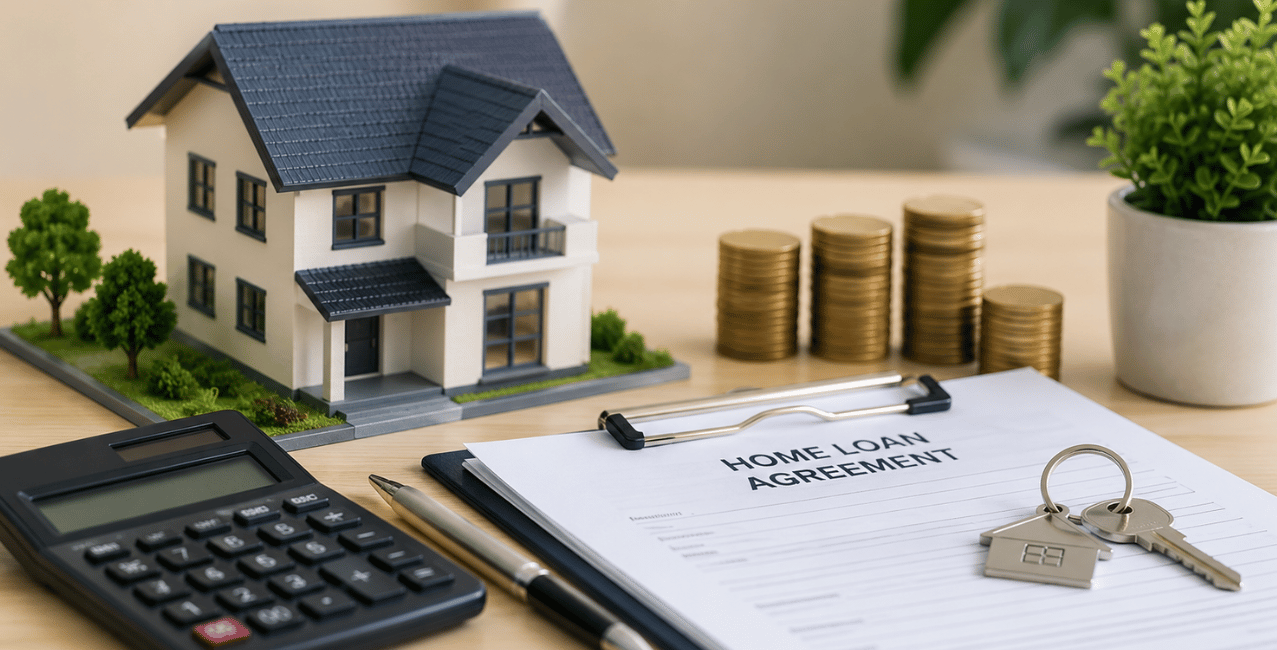
સામાન્ય રીતે હોમ લોનની મુદત 15થી 20 વર્ષ કે તેથી વધુ સમયની હોય છે. લાંબા ગાળાની લોન હોવાને કારણે દર મહિને ઈએમઆઈ (EMI) ચૂકવવી તો સરળ લાગે છે, પરંતુ લાંબા સમયગાળા દરમિયાન મુળ રકમ કરતાં વ્યાજની રકમ ખૂબ મોટી થઈ જાય છે.
ઘણીવાર તો લોનધારક જેટલી રકમ લોન તરીકે લે છે, તેનાથી વધુ તો વ્યાજ પેટે બેંકને ચૂકવી દે છે. પરંતુ જો થોડું સ્માર્ટ ફાઇનાન્સિયલ પ્લાનિંગ કરવામાં આવે, તો આ લાંબા ગાળાના બોજમાંથી ખૂબ ઝડપથી મુક્તિ મેળવી શકાય છે.
એક્સ્ટ્રા EMIની ગણતરી અને તેનાથી થતો મોટો ફાયદો
ધારો કે તમે 8.5%ના વાર્ષિક વ્યાજ દરે 20 વર્ષની મુદત માટે ₹30 લાખની હોમ લોન લીધી છે. આ હિસાબે તમારો માસિક EMI આશરે ₹26,035 થશે. હવે જો તમે દર વર્ષે નિયમિત 12 હપ્તા ભરો છો તેની સાથે માત્ર 1 વધારાનો (13મો) EMI જમા કરો છો,
તો આ એક વધારાનો હપ્તો સીધો જ તમારા પ્રિન્સિપલ અમાઉન્ટ (મૂળ રકમ)માંથી બાદ થાય છે. આનાથી આગામી મહિનાઓમાં મૂળ રકમ ઘટી જવાથી તેના પર લાગતું વ્યાજ પણ ઘટી જાય છે. આ સરળ પદ્ધતિ સતત જાળવી રાખવાથી લોનની મુદતમાં વર્ષોનો ઘટાડો થાય છે.
20 વર્ષની લોન 12 વર્ષમાં કેવી રીતે ખતમ કરવી?
માત્ર દર વર્ષે 1 એક્સ્ટ્રા EMI આપવાથી લોનની મુદત ઘટે છે, પરંતુ જો તમારો ટાર્ગેટ 20 વર્ષની લોનને 12 વર્ષ જેટલા ટૂંકા ગાળામાં પૂરી કરવાનો હોય, તો તમારે ચૂકવણીની રકમમાં ધીમે-ધીમે થોડો વધારો કરવો પડશે. આ માટે તમે બે બાબતોનો સમન્વય કરી શકો છો:
- દર વર્ષે ઓછામાં ઓછો 1 વધારાનો EMI ભરો.
- જેમ જેમ દર વર્ષે તમારી આવક અથવા પગાર વધે, તેમ તેમ એક્સ્ટ્રા પેમેન્ટની રકમ પણ વધારો. ઉદાહરણ તરીકે, પહેલા વર્ષે 1 એક્સ્ટ્રા EMI આપ્યો હોય, તો બીજા વર્ષે 1.5 અને ત્રીજા વર્ષે 2 એક્સ્ટ્રા EMI ભરો. આ ઉપરાંત વર્ષ દરમિયાન મળતા બોનસ કે એરિયર્સમાંથી નાની-મોટી રકમનું પાર્ટ-પ્રીપેમેન્ટ કરતા રહો.
EMI ઘટાડવા કરતાં લોનનો સમયગાળો (Tenure) ઘટાડવા પર ફોકસ કરો
જ્યારે પણ તમે બેંકમાં વધારાની રકમ જમા કરાવો છો, ત્યારે બેંક તમને બે વિકલ્પ આપે છે, કાં તો તમારો દર મહિનાનો EMI ઘટાડી દેવો અથવા લોનનો સમયગાળો (Tenure) ઓછો કરવો.
જો તમારું લક્ષ્ય વ્યાજ બચાવવાનું અને લોનમાંથી ઝડપથી મુક્ત થવાનું હોય, તો હંમેશાં “લોનનો સમયગાળો ઘટાડવાનો” વિકલ્પ જ પસંદ કરવો જોઈએ. EMI તે જ રાખવાથી મુદત ઝડપથી ઘટે છે અને વ્યાજમાં લાખો રૂપિયાની બચત થાય છે.
રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI)ના નિયમો મુજબ ફ્લોટિંગ વ્યાજ દરવાળી હોમ લોનમાં પાર્ટ-પ્રીપેમેન્ટ કરવાનો અધિકાર દરેક ગ્રાહક પાસે હોય છે.
12 વર્ષમાં લોન પૂરી કરવા માટેનું માસ્ટર પ્લાનિંગ
જો તમે ખરેખર 12 વર્ષમાં હોમ લોનમાંથી મુક્ત થવા માંગો છો, તો નીચે મુજબની ચોક્કસ વ્યૂહરચના અપનાવવી જોઈએ:
1. પગાર વધારાનો ઉપયોગ: જ્યારે પણ નોકરીમાં પગાર વધે કે બિઝનેસમાં નફો વધે, ત્યારે માસિક EMIની રકમમાં થોડો વધારો કરો.
2. બોનસ અને ટેક્સ રિફંડ: વર્ષના અંતે મળતું પરફોર્મન્સ બોનસ, દિવાળી બોનસ કે ટેક્સ રિફંડની રકમ લોનના પ્રીપેમેન્ટમાં વાપરો.
3. નિયમિત સમીક્ષા: દર વર્ષે બેંક સ્ટેટમેન્ટ ચેક કરીને બાકી રહેલી મૂળ રકમ (Outstanding Principal) અને બાકી મુદતની ચકાસણી કરો.
ચૂકવણી કરતી વખતે આ એક ભૂલ ક્યારેય ન કરો
ઘણા લોકો બેંકમાં વધારાના પૈસા જમા તો કરાવી દે છે, પરંતુ બેંકને સ્પષ્ટતા કરતા નથી કે આ રકમ “લોન પ્રીપેમેન્ટ” (Loan Prepayment) માટે છે. જો તમે સ્પષ્ટ સૂચના ન આપો, તો બેંક તે રકમને એડવાન્સ EMI તરીકે ગણી લે છે,
જેનાથી પ્રિન્સિપલ અમાઉન્ટ ઘટતું નથી અને વ્યાજની બચત થતી નથી. તેથી, જ્યારે પણ એક્સ્ટ્રા પેમેન્ટ કરો ત્યારે બેંકની ઓનલાઈન એપ અથવા શાખામાં જઈને તેને “Principal Prepayment” તરીકે જમા કરાવો અને લોન સ્ટેટમેન્ટમાં તેની ખાતરી કરી લો.
 Follow Us On Google News
 Follow Us On WhatsApp
 Follow Us On facebook
